أمضى اليورو معظم يوم أمس في حالة ضعف؛ إذ كان السوق متقلباً مع شموع ذات ظلال طويلة، إلا أنّ اليورو بقي بشكل عام تحت الضغط أمام الدولار. تراجع زوج EUR/USD إلى 1.1010 صباح الثلاثاء من 1.1024 صباح الاثنين، كما انخفض زوج GBP/USD إلى 1.3196 من 1.3211، واستمر كلا الاتجاهين في النصف الأول من اليوم رغم محاولات الارتداد. لا توجد حتى الآن مقومات واضحة لانعكاس الاتجاه، لذا من المبكر الحديث عن تعافٍ مستدام.
ماذا أظهرت بيانات منطقة اليورو؟ حجم الإنتاج الصناعي في سبتمبر ارتفع بنسبة 0.2% فقط بعد تراجع قدره -0.5% في أغسطس، وعلى أساس سنوي انخفض بنسبة 1.5% بعد تراجع بنسبة 1.1% في الشهر السابق. وبالتالي فإن الاتجاه لا ينعكس بل يتعمّق. لم يتلقَّ اليورو دعماً قوياً: ظهرت موجات صعود، لكن البيانات الضعيفة أدت إلى موجة بيع جديدة. وبالنسبة لمنطقة يبلغ فيها سعر فائدة الإيداع لدى ECB 2.50% مع توقع ارتفاعه إلى 2.75% في 17 ديسمبر، تظل هذه الديناميكيات الصناعية حجة رئيسية ضد الحديث عن تعافٍ مستدام.
بعد ذلك تحوّل التركيز إلى الولايات المتحدة. مؤشر نيويورك الصناعي انخفض إلى 7.8 من 25.5 قبل شهر تقريباً، أي تراجع يقارب ثلاثة أضعاف. لماذا لم يساعد هذا الإخفاق اليورو؟ الواقع أن الحدث الرئيسي في ذلك اليوم كان خطاب المرشح لرئاسة Fed كيفن وارش، ولم يكن متوقعاً أن يقدّم إشارة واضحة بشأن السياسة النقدية، وهذا ما حدث بالفعل. كان الموضوع الرئيس هو الذكاء الاصطناعي؛ إذ شدّد وارش على ضرورة التعامل مع قضية الأمان بجدية بالغة، لأن الأوضاع قد تخرج عن السيطرة وتضرّ ليس بالاقتصاد فحسب، بل بالاستقرار السياسي أيضاً. وأقرّ بأن الذكاء الاصطناعي يخلق وظائف جديدة، لكنه دعا إلى توخّي الحذر والتركيز على السلامة.
للتذكير، لم يكشف وارش أوراقه في السابق. ففي 16 أكتوبر قال إنه لا يقرّر نتائج الاجتماعات مسبقاً، وبعد قرار أكتوبر قال إنه لا يثق بإشارات التعافي الأولية بعد الأزمة ولن يتنبأ بما سيحدث في ديسمبر. لذلك لم تكن تصريحاته أمس مفاجِئة، وبرأيي، ما دام يلتزم الصمت بشأن أسعار الفائدة، فسيرتكز السوق على تعليقات بقية أعضاء اللجنة. هؤلاء المتحدثون أبقوا الطلب على الدولار قائماً.
التحول في لهجة بيث هاماك لافت. ففي 5 نوفمبر كانت تتوقع الانتقال إلى موقف تقييدي وتفضّل خطوات صغيرة أكثر تكراراً؛ وفي 28 أكتوبر صوتت لصالح رفع الفائدة. أما الآن فقالت إن التضخم يثير تساؤلات وإنه يجب رفع الفائدة بوتيرة أكثر حدة مما فعلته اللجنة حتى الآن. في ظل هذا السياق تبلغ احتمالية رفع الفائدة في ديسمبر 99%، ولا يزال السوق يسعّر تحركات في يناير ومارس. حتى تباطؤ أسعار المنتجين إلى 0.3% بعد 1.4% في سبتمبر لم يغيّر ذلك: سعر فائدة الأموال الفيدرالية لا يزال في نطاق 3.75–4.00%، والضغط على اليورو والجنيه الإسترليني وغيرها من الأصول عالية المخاطر مستمر.
أما بالنسبة لليوم، فهناك قدر كبير من البيانات. في النصف الأول من اليوم سيكون التركيز على المملكة المتحدة: التغير في التوظيف ومعدل البطالة لشهر سبتمبر (التوقع 4.7%). هذه أرقام تعود إلى سبتمبر ومن غير المرجح أن تسبب تقلبات حادة. في أغسطس السابق تراجع معدل البطالة من 4.9% إلى 4.7%، في حين ارتفعت طلبات إعانة البطالة الأولية إلى 30.3 ألف مقابل توقعات عند 19.4 ألف، ووقتها صعد الجنيه. الآن من المتوقع أن تبلغ طلبات أكتوبر نحو 25 ألفاً بعد 30.3 ألف، في حين تُتوقع الأجور الأسبوعية المتوسطة باستثناء العلاوات عند 3.5% على أساس سنوي بعد 3.7%. إذا جاءت الأجور أعلى من التوقعات، فسيزداد الطلب على الجنيه وسيتصاعد الضغط على بيلي لمواصلة رفع الفائدة، خاصة أن بنك إنجلترا رفع الأسبوع الماضي أسعار الفائدة إلى 4.00% بإجماع 9-0-0. مرة أخرى: سيحصل الجنيه على فرصة للتعافي فقط إذا جاءت البيانات أفضل من المتوقع. وتيرة البيع تتباطأ تدريجياً، وبعد موجة صعود كبيرة للدولار يبدو التوقف منطقياً.
أما في منطقة اليورو، فأهم إصدار هو مؤشر ثقة الاقتصاد الصادر عن ZEW. من المتوقع أن يبلغ مؤشر الأوضاع الحالية في ألمانيا لشهر نوفمبر -35 بعد -35.9 في أكتوبر، بينما من المتوقع أن يصل مؤشر التوقعات لألمانيا إلى 28.8 بعد 28.1. وبالنسبة لمنطقة اليورو ككل، يُتوقَّع أن تتحسن التوقعات من 18.5 إلى 19.1، علماً أن قراءة أكتوبر كانت أضعف بشكل ملحوظ من التوقعات البالغة 24.2. إذا جاءت البيانات أفضل من المتوقع، فسيحصل اليورو على فرصة لمزيد من التعافي وتصحيح صعودي أمام الدولار.
التحركات الأقوى للدولار قد تأتي من البيانات الأميركية. أولاً، من المتوقع أن ترتفع مبيعات التجزئة لشهر أكتوبر بنسبة 0.1% فقط بعد 0.8% في سبتمبر. إذا جاءت القراءة مخيبة للآمال، فسيتراجع الطلب على الدولار، وسيحصل اليورو والجنيه على فرصة أفضل لتعافٍ أكبر. الإنتاج الصناعي الأميركي لشهر أكتوبر أيضاً مهم: متوقع أن يكون مستقراً بعد +0.7% في سبتمبر، في حين يُتوقَّع للإنتاج التصنيعي أن يسجل +0.2% بعد +0.3%. بالإضافة إلى ذلك، سيلقي ويليامز ومسؤولون آخرون في Fed كلمات، وكذلك كبير الخبراء الاقتصاديين في ECB فيليب لاين. هناك العديد من الأحداث ومقابلات السياسيين اليوم، لذا يُتوقَّع أن يكون اليوم حافلاً.
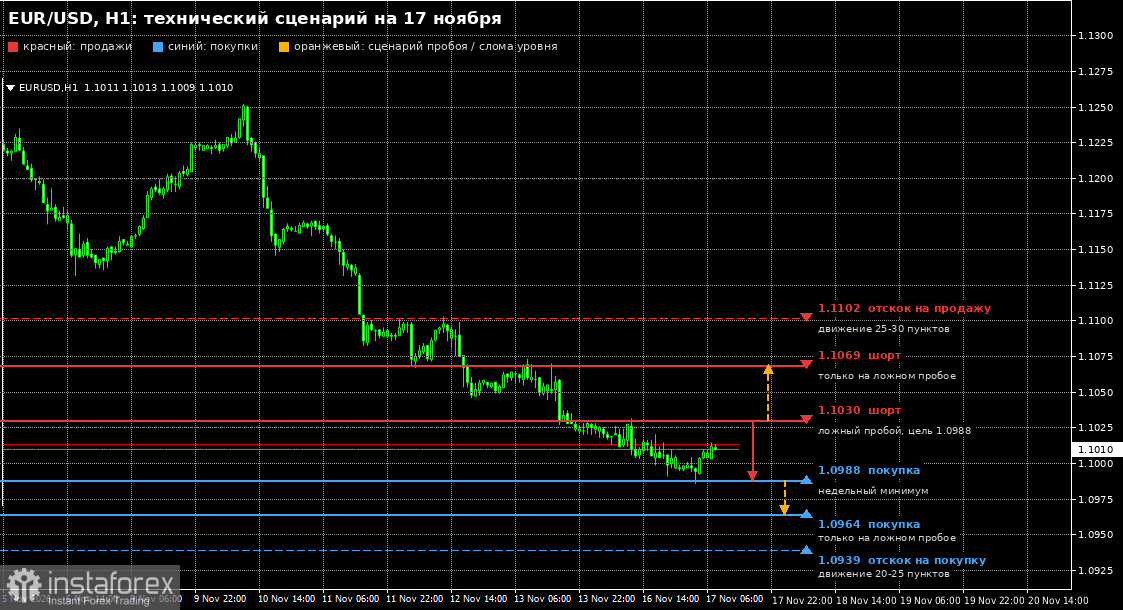
تُظهر الصورة الفنية لزوج EUR/USD على إطار الساعة (1H) أنه بالنسبة لمراكز البيع يوجد مستوى عند 1.1030؛ حيث إن حدوث اختراق كاذب هناك سيكون سببًا لفتح صفقات بيع، على الأقل باتجاه الحد السفلي والقاع الأسبوعي عند 1.0988. إذا تراجع الزوج في النصف الأول من اليوم، فإن ظهور نشاط شرائي قوي عند 1.0988 سيكون إشارة لفتح صفقات شراء. اختراق مستوى 1.1030 صعودًا سيمنح فرصة للتعافي بعد بيانات مبيعات التجزئة الأميركية الضعيفة باتجاه 1.1069. عند هذا المستوى يمكن فتح مراكز بيع في حال حدوث اختراق كاذب، وسأقوم ببيع الارتدادات من 1.1102 بهدف 25–30 نقطة. وإذا فشل المشترون في الدفاع عن مستوى 1.0988، فسيكون التركيز التالي على 1.0964: يمكن الشراء عند الاختراقات الكاذبة هناك، أو الشراء من ارتداد مستوى 1.0939 بهدف 20–25 نقطة.
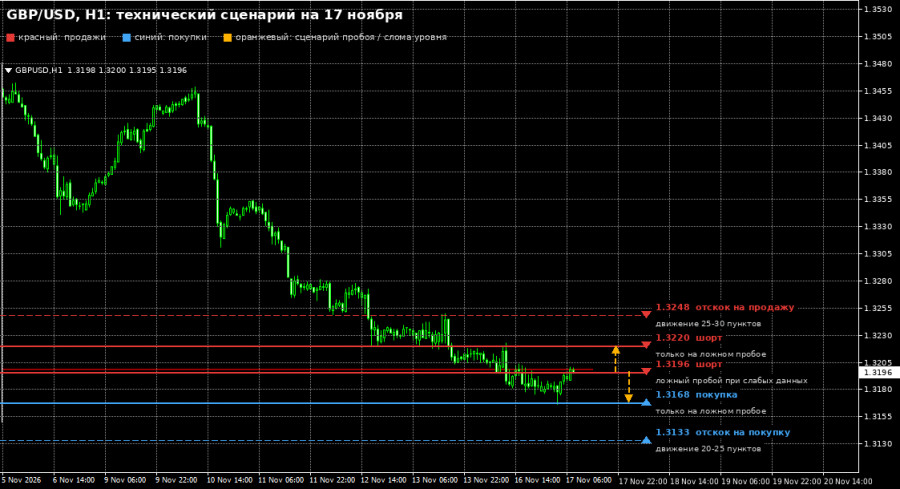
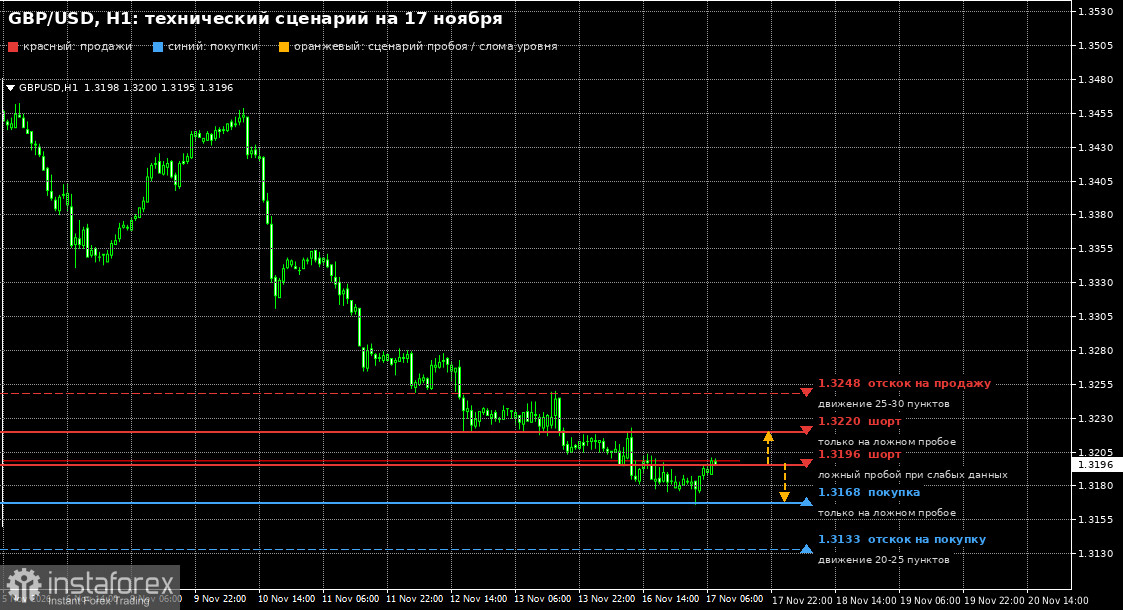
بالنسبة لزوج GBP/USD، يتركز الاهتمام على بيانات سوق العمل. صدور أرقام جيدة سيدفع الجنيه صعودًا نحو مستوى 1.3220، حيث سأقوم بالبيع عند الاختراقات الكاذبة. أما إذا خيّبت البيانات الآمال، فإن الاختراق الكاذب عند 1.3196 سيكون أيضًا سببًا لزيادة مراكز البيع تدريجيًا. وإذا بقي البائعون غير نشطين، فسأنظر في البيع من الارتداد عند مستوى 1.3248 مستهدفًا ما بين 25–30 نقطة. أما الشراء عكس اتجاه الهبوط فيتطلب الحذر: فقط بعد اختراق وثبات فوق مستوى 1.3196، أو حدوث تماسك عند هذا المستوى، أو اختراق كاذب عند 1.3168. وسأفكر في الشراء فقط من الارتدادات عند القاع الأسبوعي/الشهري الجديد في منطقة 1.3133 بهدف ما بين 20–25 نقطة.
خلاصة اليوم: الدولار ما زال يحتفظ بالأفضلية بفضل لهجة Fed المتشددة واحتمال رفع الفائدة في ديسمبر بنسبة 99%؛ ضعف القطاع الصناعي في منطقة اليورو وصمت Warsh بشأن السياسة النقدية يجعلان اليورو والجنيه عرضة للضغط. أرى أن السوق بحاجة إلى استراحة بعد تسجيل القيعان الأسبوعية، ومن الممكن أن نشهد تصحيحًا نحو المستويات الأعلى، لكني أرجّح أن يظل هذا مجرد تصحيح ما لم تتفوق الأجور في المملكة المتحدة على التوقعات أو تنهار مبيعات التجزئة في الولايات المتحدة. ولا أتوقع أن تأتي البياناتين سلبيتين معًا؛ وفي تلك الحالة قد يكون التعافي أكبر مما يتوقعه معظم المشاركين حاليًا.