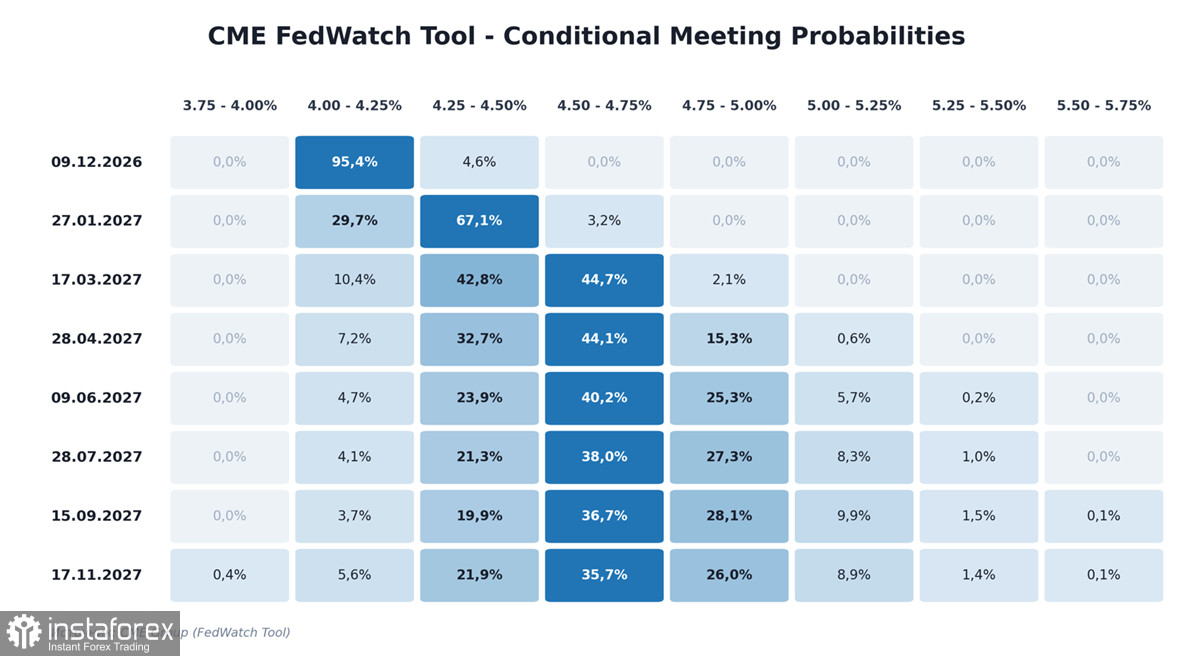
O CPI de outubro apresenta uma particularidade técnica: devido à paralisação do governo no ano passado, o Bureau of Labor Statistics não conseguiu coletar os dados de outubro de 2025 e, por isso, não divulgou os dados anuais. O mercado teve que deduzir a inflação com base apenas nas variações mensais.
O CPI cheio subiu 0,4% em relação ao mês anterior, ante expectativa de 0,3%, mas, após a alta de 0,6% em setembro, o resultado aponta para uma desaceleração. A inflação subjacente avançou 0,3%, o mesmo ritmo registrado em agosto e setembro, e novamente superou a previsão de 0,2%. Tanto os bens quanto os serviços registraram alta de 0,4%, o que significa que as pressões inflacionárias se espalharam de forma mais ampla pela economia do que nos meses anteriores. Segundo os cálculos da Bloomberg, o ritmo anualizado da inflação subjacente nos últimos três meses chegou a 3,7%, o nível mais alto em mais de dois anos.
Após a divulgação do CPI, o tom das declarações oficiais se tornou mais duro. A presidente do Fed de Cleveland, Mester, afirmou que a taxa de juros deve permanecer em território restritivo, pois a inflação ainda está "muito distante" da meta. O presidente do Fed de Minneapolis, Kashkari, classificou a inflação subjacente em torno de 3% como "ainda muito alta". O presidente do Fed de St. Louis, Bullard, observou que a taxa atual está "mais próxima do nível neutro do que de um patamar claramente restritivo", sugerindo que a margem de manobra é limitada. Em meados de novembro, Waller não confirmou a possibilidade de um aumento dos juros em dezembro, mas não descartou essa hipótese, reiterando que as decisões dependerão dos dados econômicos.
O conjunto de dados divulgado após 9 de novembro apresenta um quadro misto. As vendas de imóveis usados caíram 5,5% em outubro em relação a setembro, atingindo uma taxa anualizada de 3,75 milhões de unidades, o nível mais baixo desde agosto de 2010. A taxa dos financiamentos imobiliários de 30 anos permanece acima de 7,4%, enquanto o preço mediano dos imóveis revendidos continua em níveis recordes, tornando a compra de imóveis inacessível para a maioria das famílias.
Em contrapartida, as vendas no varejo avançaram 0,4% em outubro, ante expectativa de 0,2%, e o resultado de setembro foi revisado para cima. A produção industrial cresceu 0,3%, superando as previsões. Os pedidos iniciais de auxílio-desemprego permaneceram na faixa de 195 mil a 210 mil, abaixo das médias históricas, reforçando a percepção de que as empresas ainda não estão reduzindo seus quadros de funcionários.
Para o Federal Reserve, isso significa que o aperto monetário não está causando danos graves à economia e, portanto, não há motivo urgente para interrompê-lo.
Os dados orçamentários de outubro divulgados pelo Tesouro mostraram um déficit de US$ 412 bilhões, o pior início de ano fiscal já registrado. As despesas aumentaram 18% em relação ao ano anterior, enquanto as receitas cresceram apenas 6%. Nos últimos 12 meses, o déficit totaliza cerca de US$ 1,9 trilhão, o equivalente a aproximadamente 6% do PIB.
O serviço da dívida merece atenção especial. No ano fiscal de 2026, as despesas com juros chegaram a US$ 1,2 trilhão, superando os gastos com defesa pela primeira vez. Isso significa que quase 28% de toda a arrecadação federal de impostos é destinada ao pagamento de juros. Como a taxa média de juros da dívida pública está aumentando à medida que títulos emitidos anteriormente são refinanciados, essa parcela continuará crescendo mesmo sem novos empréstimos.
O aumento do déficit obriga o Tesouro a contrair mais dívida, pressionando os preços dos títulos e elevando seus rendimentos. Rendimentos mais altos favorecem o dólar, mas o crescimento persistente da dívida compromete a confiança de longo prazo na moeda americana como ativo de reserva. Até agora, o mercado adotou a primeira interpretação, mas sua paciência não é infinita.
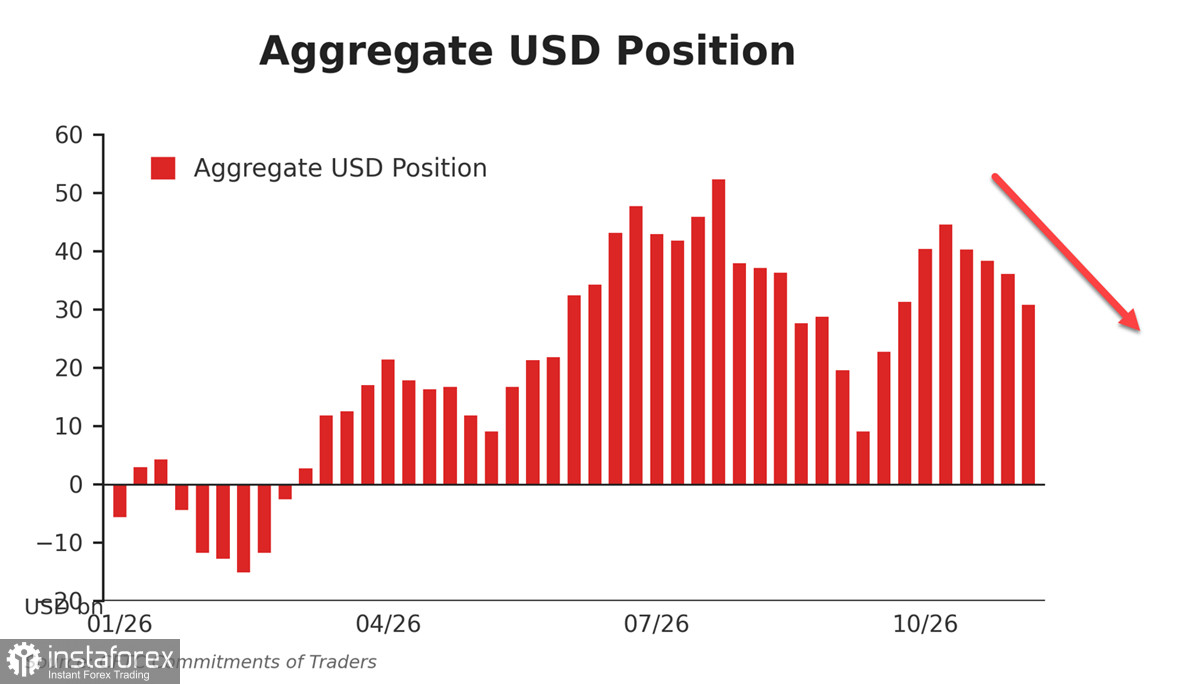
Os dados da CFTC referentes à semana encerrada em 10 de novembro mostraram uma redução contínua da posição líquida comprada agregada dos especuladores em dólar frente às principais moedas, que recuou para US$ 30,87 bilhões.
A redução da posição líquida comprada ocorreu por meio do fechamento de posições vendidas em euro e iene, e não de vendas de dólares. O mercado ainda não reprecificou totalmente as expectativas.
Impulsionado por fatores de curto prazo, o dólar está se fortalecendo, e vários grandes bancos esperam que essa tendência continue até o fim do ano. No longo prazo, porém, sua posição é precária. O aumento alarmante das despesas com juros e o déficit orçamentário crescente ainda não estão totalmente precificados, e as perspectivas de encerramento da guerra com o Irã e de uma redução geral das tensões geopolíticas na Europa e no Oriente Médio, fatores que sustentam a demanda pelo dólar como moeda de refúgio, permanecem incertas.
O dólar está forte no momento, e essa força se apoia em dois pilares: a inflação persistente, que exige taxas de juros mais altas por parte do Fed, e o desmonte das posições vendidas contra o dólar. O primeiro pilar é fundamental, enquanto o segundo é técnico. Quando esse movimento técnico perder força, o dólar precisará de um novo motivo para continuar subindo. Até agora, não há nenhum à vista.